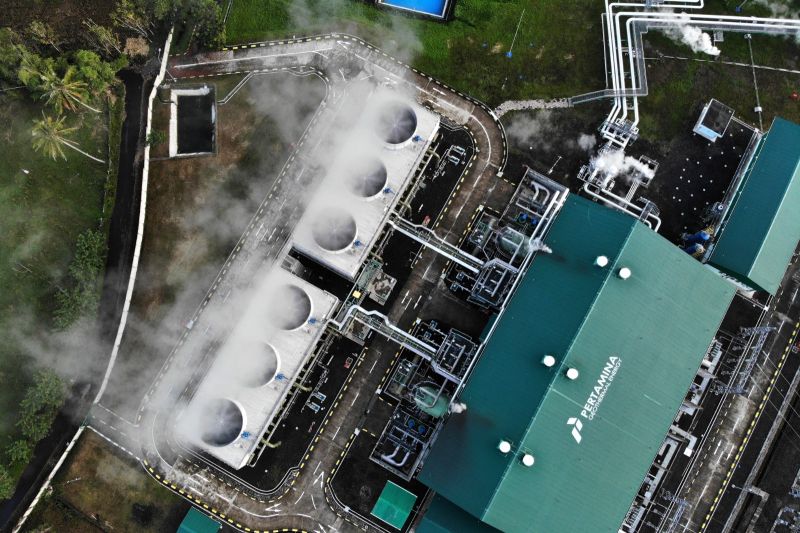
Jackiecilley.com – Prospek industri energi baru terbarukan (EBT), khususnya panas bumi, di Indonesia dinilai cukup menjanjikan meskipun menghadapi tekanan di pasar saham. Hal ini diungkapkan oleh Tim Riset Korea Investment and Sekuritas Indonesia (KISI) dalam keterangan resmi bersama PT Pertamina Geothermal Energy Tbk (PGEO) di Jakarta pada Rabu.
KISI menyebutkan bahwa perjalanan saham PGEO perlu memperhatikan beberapa faktor penting. Salah satu faktor utama adalah revisi Peraturan Presiden Nomor 112 Tahun 2022 yang berkaitan dengan tarif listrik energi terbarukan, yang hingga kini belum ditetapkan. Selain itu, eksekusi proyek seperti pengembangan panas bumi Hululais dan proyek co-generation berkapasitas 45 megawatt juga menjadi perhatian investor. KISI mencatat porsi saham publik PGEO yang saat ini hanya 3,9 persen perlu ditingkatkan secara bertahap.
Pendapatan PGEO yang terkontrak dalam dolar AS diharapkan dapat memberikan stabilitas di tengah fluktuasi pasar. Sekitar 96 persen pendapatan PGEO terkontrak dengan PLN selama 30 tahun, menerapkan skema take-or-pay. Hal ini memastikan arus kas tetap terjaga meskipun indeks mengalami penurunan.
Dalam laporan keuangan kuartal II 2026, PGEO mencatat pendapatan mencapai 235,027 juta dolar AS, naik 14,7 persen dibanding tahun sebelumnya. Laba bersih juga mengalami pertumbuhan 15,48 persen dengan total 79,605 juta dolar AS. Produksi listrik panas bumi dari PGE mencapai 4.114 gigawatt hour, meningkat 9,8 persen dibandingkan periode yang sama tahun lalu.
KISI menyarankan investor untuk memperhatikan kapasitas terpasang, struktur kontrak, dan beberapa indikator lainnya untuk mengevaluasi prospek jangka panjang PGEO. Mereka menekankan perlunya strategi investasi yang komprehensif dalam menilai kinerja keuangan dan operasional industri ini.